eÁFA M2M 2.0 és eÁFA Tool: új szakasz kezdődött az elektronikus áfabevallásban
Az eÁFA M2M-kapcsolat 2026. augusztus 3-tól már a 2.0 adatstruktúrával működik, ezért az érintett ügyviteli rendszereknek is támogatniuk kell az új verzió használatát. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait, valamint a következő időszak feladatait tekinti át.
Ezt a cikket frissítettük a legújabb információkkal!
Olvassa el itt!2026 nyarán két fontos változás történt az eÁFA rendszerében. Júliusban megjelent az eÁFA Tool, ami új lehetőséget ad az áfaanalitika előkészítésére és ellenőrzésére, augusztus 3-án pedig megtörtént az átállás az M2M 2.0 adatstruktúrára. Ettől az időponttól az eÁFA és az ügyviteli rendszerek közötti gépi adatkapcsolat már kizárólag az új verzióval működik.
A két fejlesztés ugyanannak a folyamatnak a része: az eÁFA-ban egyre nagyobb szerepet kapnak a részletes tranzakciós adatok, valamint az ezekre épülő automatikus ellenőrzések. Az M2M 2.0 az ügyviteli rendszerek és az eÁFA közötti gépi adatkapcsolatot fejleszti tovább, az eÁFA Tool pedig azoknak kínál új eszközt, akik az áfaanalitika adatait Excelből készítik elő.
Mit változtatott az eÁFA M2M 2.0?
Az eÁFA M2M szolgáltatás gépi kapcsolatot biztosít az adózó ügyviteli rendszere és a NAV eÁFA-rendszere között. Ezen keresztül lekérdezhetők a NAV rendelkezésére álló tranzakciós adatok, beküldhető az áfaanalitika, lekérdezhetők a validáció eredményei, majd jóváhagyható és benyújtható az áfabevallás.
2026. augusztus 3-án megtörtént az átállás az eÁFA M2M 2.0-ra. Ettől az időponttól az M2M-kapcsolatot használó vállalkozások már az új verzión keresztül küldhetik be az áfaanalitikát, ezért az érintett könyvelési, vállalatirányítási és ügyviteli rendszereknek is támogatniuk kell az M2M 2.0 használatát.
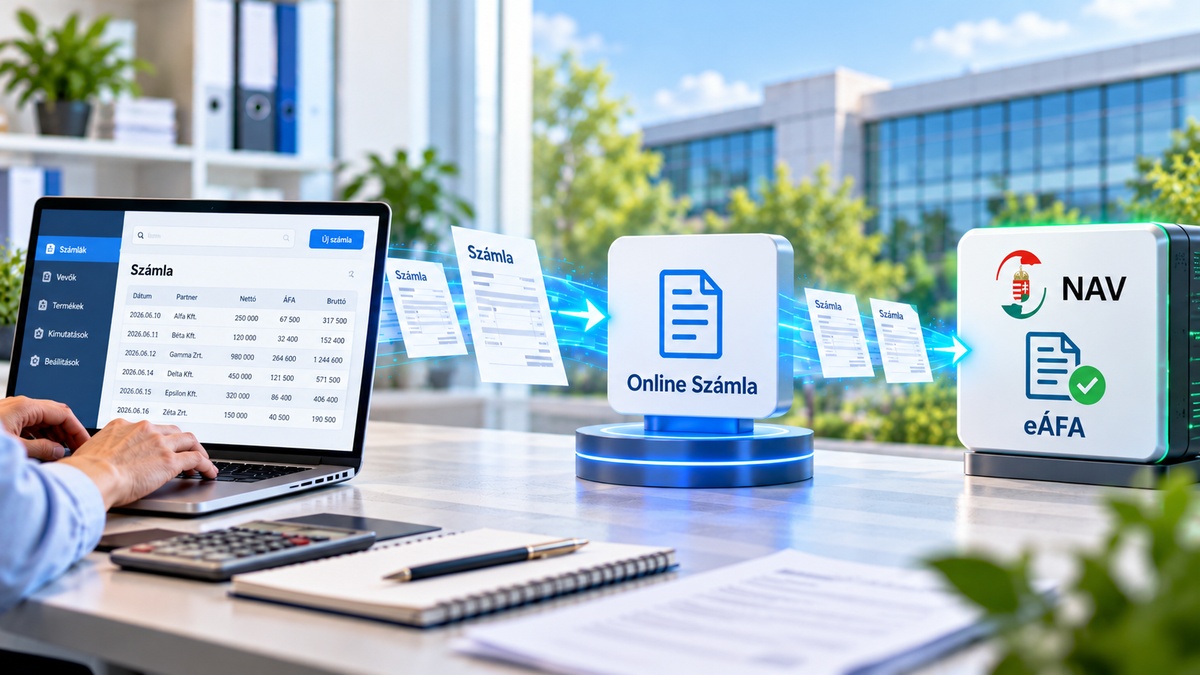
Online Számla és eÁFA
Az eÁFA-ban a NAV tranzakciós adatai összevethetők a vállalkozás saját nyilvántartásaival, így már a bevallás elkészítésekor azonosíthatók a hiányzó számlák és az adateltérések. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait és gyakorlati kérdéseit tekinti át.
Mire használható az eÁFA Tool?
Az eÁFA Tool 2026 júliusától érhető el. Az alkalmazás azok számára teszi egyszerűbbé az áfaanalitika előkészítését, akik az adatokat Excelben állítják össze. A NAV által biztosított Excel-sablon adatai betölthetők az alkalmazásba, ahol ellenőrizhetők és szükség esetén módosíthatók. Az eÁFA Tool ellenőrzi az Excelben feltöltendő adatokat, és jelzi, ha azok technikai szempontból nem felelnek meg az eÁFA követelményeinek. Az ellenőrzött adatokból ezután előállítja az eÁFA-ba feltölthető fájlt.
Az eÁFA Tool azonban nem végzi el az áfaanalitika teljes körű adószakmai ellenőrzését. A NAV kifejezetten felhívja a figyelmet arra, hogy az alkalmazásban végzett validáció csupán technikai ellenőrzés. Az elkészített állomány eÁFA-ba történő feltöltésekor további üzleti ellenőrzések futnak le, ezért a Toolban hibátlannak minősített állomány még nem jelenti azt, hogy az analitika adószakmai szempontból is megfelelő.
A validációk a bevallás előtti ellenőrzést segítik
Az eÁFA egyik fontos funkciója, hogy az áfaanalitika beküldése után validációs üzenetekkel jelzi a feltárt hibákat és ellentmondásokat. Az ellenőrzések így már a bevallás benyújtása előtt felhívják a figyelmet a javítandó adatokra.
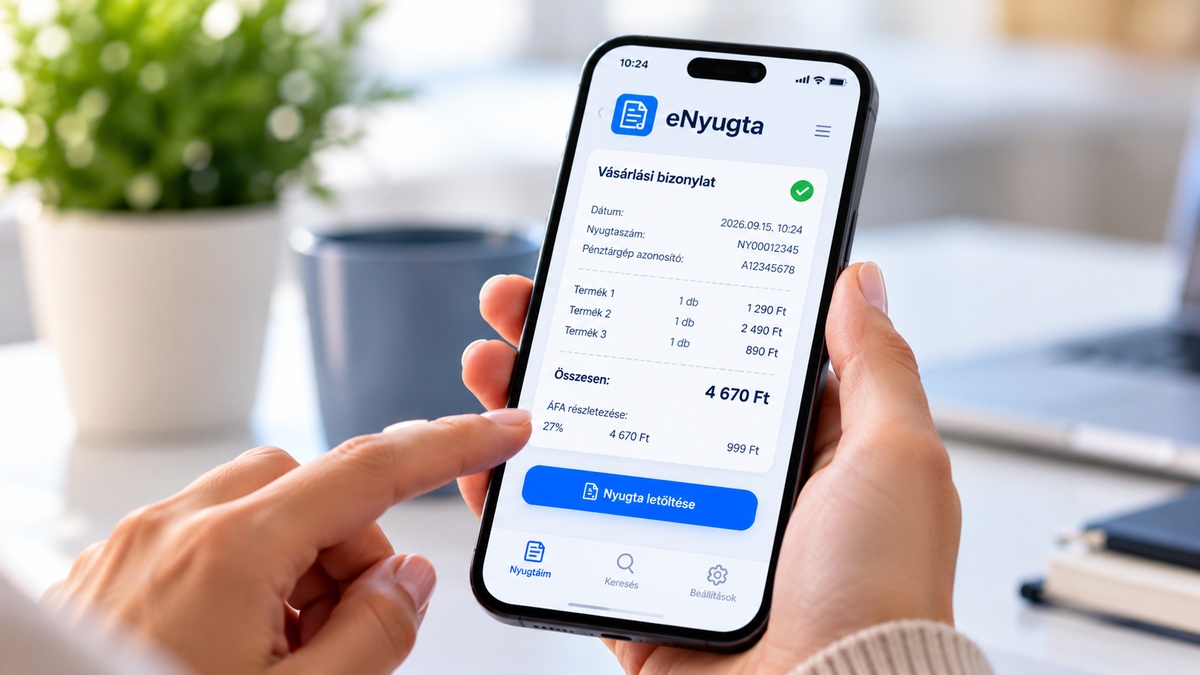
NAV eNyugta: elektronikus vásárlási bizonylatok
A NAV eNyugta használatához nincs szükség regisztrációra vagy személyes adatok megadására, a vásárló az alkalmazással közvetlenül hozzáférhet a nyugtatárban tárolt elektronikus bizonylataihoz. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eNyugta és az ePénztárgép működését, valamint a számlázást, nyugtaadást és áfa adminisztrációt érintő változásokat.
Mire kell figyelni 2026 végén?
Az M2M-kapcsolatot használó vállalkozásoknál 2026 végén már a 2.0 adatstruktúrára épül a folyamat, ezért célszerű ellenőrizni, hogy az ügyviteli rendszer megfelelően kezeli-e az új követelményeket, és a beküldött áfaanalitika adatai megfelelnek-e az eÁFA előírásainak.
Az eÁFA fejlesztéseinek iránya alapján a bevallás előkészítése egyre szorosabban kapcsolódik a részletes tranzakciós adatokhoz és az automatizált ellenőrzésekhez. Ez a könyvelési folyamatokban is nagyobb hangsúlyt helyez az adatok pontosságára, az eltérések feltárására és a hibák bevallás előtti javítására.
NAV ePénztárgép használata a gyakorlatban
A NAV ePénztárgéppel kiállított bizonylatok adatai automatikusan beérkeznek a NAV-hoz, ezért ezekről nem kell külön nyugtaadatot szolgáltatni. Ennek 2026. szeptember 1-jétől van nagyobb jelentősége, amikor a kézi és számítógéppel előállított nyugtákra is kiterjedt az adatszolgáltatási kötelezettség. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az új nyugtaadási megoldásokat és az áfaadminisztrációt érintő gyakorlati feladatokat.
Ebben a témában elérhető szakmai felvételünk! Előadónk arra a kérdésre is választ adott, hogy az eÁFA rendszerében elegendő-e a bevallási adatok feltöltése, vagy külön jóváhagyásra is szükség van. Az M2M-kapcsolaton keresztül beküldött adatok esetében a NAV először elvégzi az ellenőrzést, majd visszaküldi a validáció eredményét. A bevallást csak ezt követően, külön jóváhagyással lehet benyújtani, az adatfeltöltés önmagában nem elegendő.
Előadónk továbbá az alábbi gyakorlati kérdéseket is megválaszolta:
- Mikor jelennek meg a Pénztárgép Portálon rögzített kézi nyugták adatai az eÁFA rendszerében?
- Kiváltja-e az eÁFA az A60-as összesítő nyilatkozatot?
- Kik minősülnek a legnagyobb adózóknak az eÁFA kötelező alkalmazása szempontjából?
- Működni fog-e az M2M gépi interfész az eÁFA esetében is?
- Van-e teendője a könyvelőnek, ha az ügyfele olyan számlát ad át, amelyet nem vesz figyelembe az áfabevallásban?
- Automatikusan feldolgozza-e a NAV az eÁFA-bevallást, vagy külön jóváhagyásra van szükség?
- Hogyan működik a pénzforgalmi áfaelszámolás az eÁFA rendszerében?
- Milyen megoldások alkalmazhatók csoportos áfaalany esetén, ha a csoporttagok különböző ERP-rendszereket használnak?
- Mikor válik kötelezővé az eÁFA alkalmazása a belföldön nem letelepedett, áfaregisztrált külföldi vállalkozások számára?
- Milyen felületen nyújthatják be az önkormányzatok az áfabevallásukat a kötelező átállás előtt?
Előadónk részletesen ismertette a kézi és számítógépes nyugták adatszolgáltatási szabályait, az eÁFA kötelező alkalmazásának 2027–2028. évi ütemezését, a tételes áfabevallásra történő átállás gyakorlati követelményeit, valamint az Online Számla és az ePénztárgép rendszerek szerepét az adóadminisztráció digitalizációjában. Kitért az M2M-alapú adatkapcsolatok működésére és az uniós ViDA szabályozás várható változásaira is. Nézze meg videónkat!


Kérdezzen a témában szakértőnktől
Kérdését írásban teheti fel szakértőinknek, a válaszról e-mailben értesítjük.
TovábbAktuális lapszámunk tartalma
 2026/11. lapszám
Fókuszban az őszi növényvédelem és a vis maior pályázatok
Az aszály nyomán igénybe vehető támogatások és jogszabályváltozások állnak havi lapszámunk középpontjában, emellett az őszi földmunkák és növényvédelem feladatait is sorra vesszük.
Belelapozok a lapszámbaLegyen mindig egy lépéssel a változások előtt!
Kérje ingyenes hírlevelünket, vagy beszéljen kollégánkkal arról, melyik megoldás segíti leginkább a gazdálkodását.
AgrárPraxis hírlevél
Rövid összefoglalók, aktualitások és megválaszolt szakértői kérdések az agrárium világából – havonta kétszer, ingyenesen.
Szakmai visszahívás
Adja meg elérhetőségét, és kollégánk segít kiválasztani, melyik előfizetési csomag szolgálja leginkább az Ön igényeit.