Online Számla és eÁFA: így kapcsolódnak össze a NAV-nál rendelkezésre álló adatok
Az Online Számla adatai az eÁFA meghatározó adatforrását jelentik, a NAV ezek felhasználásával készíti el az áfabevallás tervezetét. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja, hogyan kapcsolódnak össze az Online Számla és az eÁFA adatai, és milyen ellenőrzések segítik a bevallás előkészítését
Ezt a cikket frissítettük a legújabb információkkal!
Olvassa el itt!
Az Online Számla rendszerben rendelkezésre álló adatokat a NAV felhasználja az áfabevallás előkészítéséhez, az adózók pedig összevethetik ezeket saját nyilvántartásaikkal. Az eÁFA ugyanakkor nem egyszerűen átveszi az Online Számla adatait. A rendszer a NAV rendelkezésére álló különböző forrásadatokat használja fel, amelyekből a webes felületen elkészíthető az áfabevallás tervezete. Az M2M-szolgáltatást használó vállalkozások pedig saját ügyviteli rendszerükön keresztül kérdezhetik le a NAV-nál rendelkezésre álló tranzakciós adatokat.
Hogyan kerülnek az Online Számla adatai az eÁFA-ba?
Az Online Számla rendszerből származó számlaadatok az eÁFA egyik meghatározó adatforrását jelentik. A NAV emellett az online pénztárgépekből érkező adatokat és a vámárunyilatkozatok adatait is felhasználja. Ezekből áll össze az a tranzakciós adatállomány, amire az eÁFA szolgáltatásai épülnek.
A webes eÁFA-felületen a NAV a rendelkezésére álló adatokhoz adókódokat rendel, és ezek alapján készíti el a bevallás tervezetét. A tervezet az adózó közreműködését igényli: az adatokat ellenőrizni, szükség esetén módosítani vagy kiegészíteni kell, mielőtt a bevallás benyújtható.
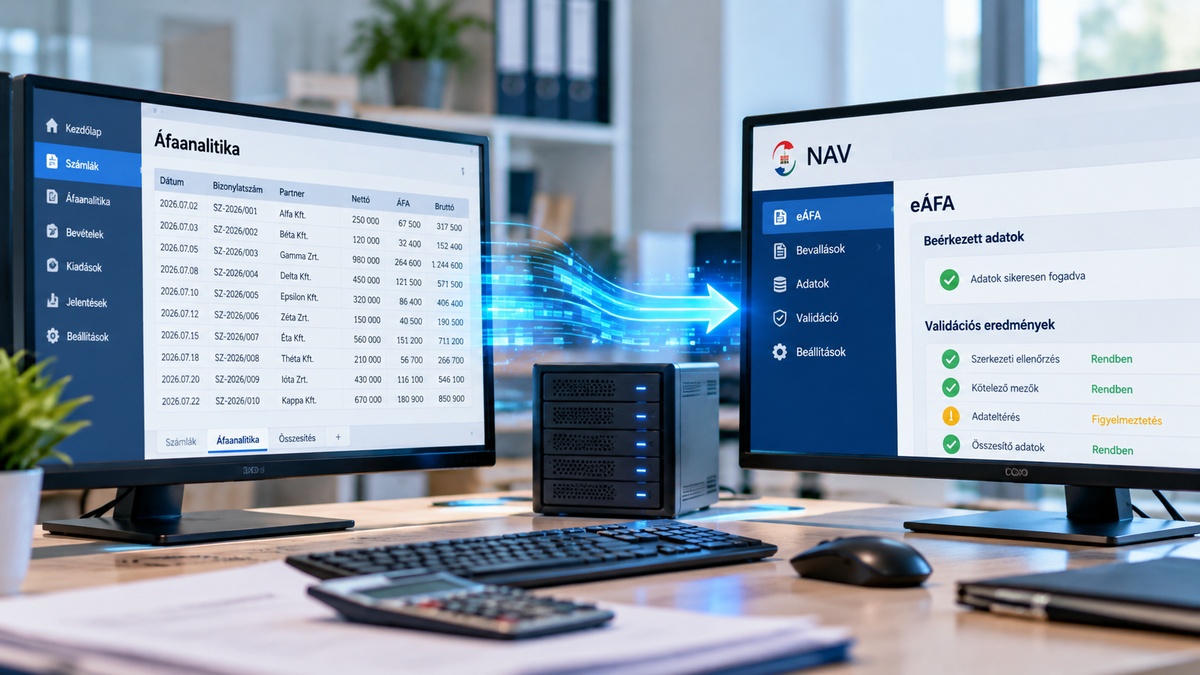
eÁFA M2M 2.0, eÁFA Tool, elektronikus áfabevallás
Az eÁFA Tool az Excelben előkészített áfaadatok ellenőrzését segíti, a technikai hibák jelzése azonban nem helyettesíti az áfaanalitika adószakmai ellenőrzését. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eÁFA új megoldásait, az Online Számla adatainak szerepét, valamint az eNyugtával és az ePénztárgéppel kapcsolatos változásokat.
Miért nem elegendők önmagukban a számlaadatok?
A bejövő számlán szereplő áthárított adót az eÁFA automatikusan levonhatóként kezelheti, ezért az automatikusan hozzárendelt adókódot módosítani kell, ha
- az áfa részben vagy egészben nem vonható le;
- belföldi fordított adózásnál a fizetendő adó mellett a levonási jog is érvényesíthető.
Az automatikus adókódokat ezért minden esetben az adott ügylet áfakezelése alapján kell ellenőrizni.
Mire használhatók a NAV-nál rendelkezésre álló adatok?
Az eÁFA-ban a NAV tranzakciós adatai összevethetők a vállalkozás saját nyilvántartásaival. Így már a bevallás elkészítésekor azonosíthatók a hiányzó számlák, az adateltérések és az ellenőrzést igénylő ügyletek. Az eltérés okát minden esetben a számla, a könyvelési adatok és az alkalmazott áfakezelés alapján kell tisztázni.
A validációk is segítik az ellenőrzést
Az eÁFA az áfaanalitika adatait különböző ellenőrzéseknek veti alá, és jelzi a feltárt hibákat. A validációk segítségével olyan problémák is felismerhetők, amelyek egyébként csak a bevallás benyújtása után vagy egy későbbi ellenőrzés során kerülnének elő. A hibaüzeneteket minden esetben értékelni kell. A validáció támogatja az ellenőrzést, az ügylet helyes adójogi megítélését azonban nem helyettesíti.
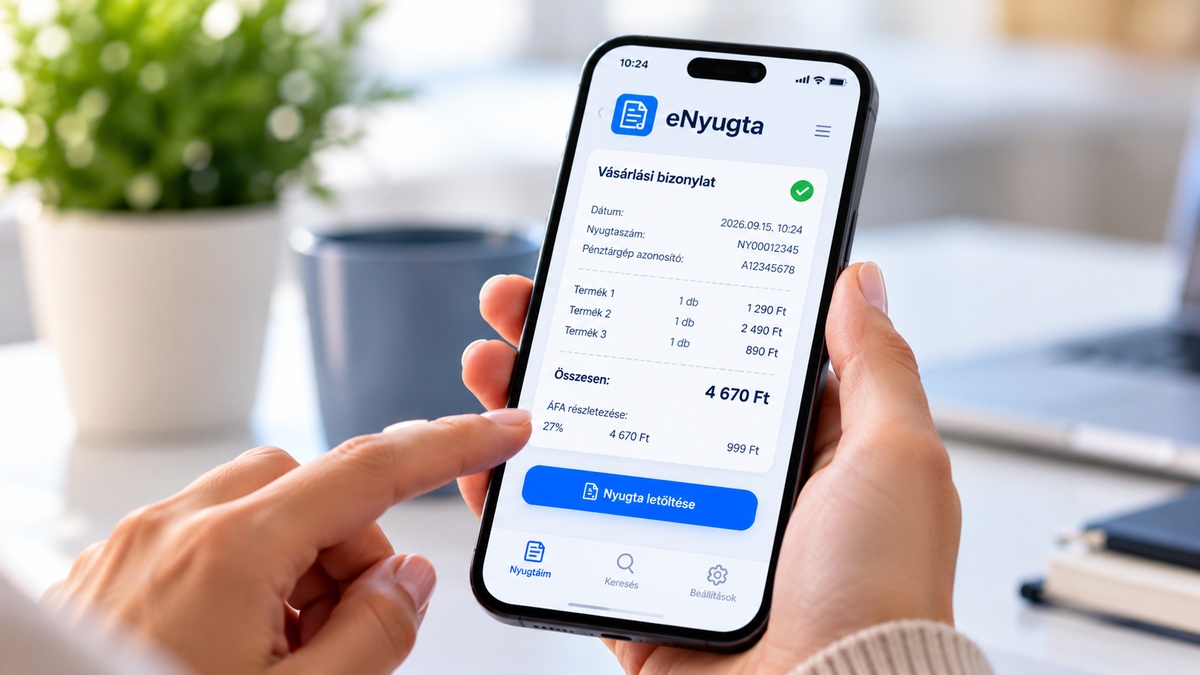
NAV eNyugta: elektronikus vásárlási bizonylatok
A NAV eNyugta használatához nincs szükség regisztrációra vagy személyes adatok megadására, a vásárló az alkalmazással közvetlenül hozzáférhet a nyugtatárban tárolt elektronikus bizonylataihoz. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eNyugta és az ePénztárgép működését, valamint a számlázást, nyugtaadást és áfa adminisztrációt érintő változásokat.
Online Számla és eÁFA: mire kell figyelni a gyakorlatban?
Az Online Számla rendszerbe beküldött hibás vagy hiányos számlaadatok az eÁFA-ban is megjelenhetnek, ezért eltérés alakulhat ki a NAV adatai és a vállalkozás áfanyilvántartása között. A bevallás elkészítésekor ezért az áfaanalitika ellenőrzése mellett a NAV tranzakciós adataival való egyezést is vizsgálni kell.
NAV ePénztárgép használata a gyakorlatban
A NAV ePénztárgéppel kiállított bizonylatok adatai automatikusan beérkeznek a NAV-hoz, ezért ezekről nem kell külön nyugtaadatot szolgáltatni. Ennek 2026. szeptember 1-jétől van nagyobb jelentősége, amikor a kézi és számítógéppel előállított nyugtákra is kiterjedt az adatszolgáltatási kötelezettség. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az új nyugtaadási megoldásokat és az áfaadminisztrációt érintő gyakorlati feladatokat.
Ebben a témában elérhető szakmai felvételünk! Előadónk arra a kérdésre is választ adott, hogy az eÁFA rendszerében elegendő-e a bevallási adatok feltöltése, vagy külön jóváhagyásra is szükség van. Az M2M-kapcsolaton keresztül beküldött adatok esetében a NAV először elvégzi az ellenőrzést, majd visszaküldi a validáció eredményét. A bevallást csak ezt követően, külön jóváhagyással lehet benyújtani, az adatfeltöltés önmagában nem elegendő.
Előadónk továbbá az alábbi gyakorlati kérdéseket is megválaszolta:
- Mikor jelennek meg a Pénztárgép Portálon rögzített kézi nyugták adatai az eÁFA rendszerében?
- Kiváltja-e az eÁFA az A60-as összesítő nyilatkozatot?
- Kik minősülnek a legnagyobb adózóknak az eÁFA kötelező alkalmazása szempontjából?
- Működni fog-e az M2M gépi interfész az eÁFA esetében is?
- Van-e teendője a könyvelőnek, ha az ügyfele olyan számlát ad át, amelyet nem vesz figyelembe az áfabevallásban?
- Automatikusan feldolgozza-e a NAV az eÁFA-bevallást, vagy külön jóváhagyásra van szükség?
- Hogyan működik a pénzforgalmi áfaelszámolás az eÁFA rendszerében?
- Milyen megoldások alkalmazhatók csoportos áfaalany esetén, ha a csoporttagok különböző ERP-rendszereket használnak?
- Mikor válik kötelezővé az eÁFA alkalmazása a belföldön nem letelepedett, áfaregisztrált külföldi vállalkozások számára?
- Milyen felületen nyújthatják be az önkormányzatok az áfabevallásukat a kötelező átállás előtt?
Előadónk részletesen ismertette a kézi és számítógépes nyugták adatszolgáltatási szabályait, az eÁFA kötelező alkalmazásának 2027–2028. évi ütemezését, a tételes áfabevallásra történő átállás gyakorlati követelményeit, valamint az Online Számla és az ePénztárgép rendszerek szerepét az adóadminisztráció digitalizációjában. Kitért az M2M-alapú adatkapcsolatok működésére és az uniós ViDA szabályozás várható változásaira is. Nézze meg videónkat!


Kérdezzen a témában szakértőnktől
Kérdését írásban teheti fel szakértőinknek, a válaszról e-mailben értesítjük.
TovábbAktuális lapszámunk tartalma
 2026/11. lapszám
Fókuszban az őszi növényvédelem és a vis maior pályázatok
Az aszály nyomán igénybe vehető támogatások és jogszabályváltozások állnak havi lapszámunk középpontjában, emellett az őszi földmunkák és növényvédelem feladatait is sorra vesszük.
Belelapozok a lapszámbaLegyen mindig egy lépéssel a változások előtt!
Kérje ingyenes hírlevelünket, vagy beszéljen kollégánkkal arról, melyik megoldás segíti leginkább a gazdálkodását.
AgrárPraxis hírlevél
Rövid összefoglalók, aktualitások és megválaszolt szakértői kérdések az agrárium világából – havonta kétszer, ingyenesen.
Szakmai visszahívás
Adja meg elérhetőségét, és kollégánk segít kiválasztani, melyik előfizetési csomag szolgálja leginkább az Ön igényeit.